購入前に確認したい、収益シミュレーションの基本
投資用マンション経営を検討する際、物件価格や利回りに目が行きやすい方は多いのではないでしょうか。
「この物件は利回りが高いから良さそう」
「家賃収入が入れば、ローン返済に充てられる」
「毎月どのくらい手元に残るのか知りたい」
このように考える方も少なくありません。
一方で、マンション経営は購入して終わりではなく、長期的に保有しながら収支を管理していく資産形成の方法です。
そのため、購入前には家賃収入だけでなく、ローン返済、管理費、修繕積立金、税金、空室期間などを含めて、実際の収支を確認しておくことが大切です。
近年の家賃相場上昇は、投資用マンション経営を考えるうえで大きな前向きな材料のひとつですが、実際の収支は物件ごとの条件や借入内容によって変わります。
今回は、購入前に確認しておきたい収益シミュレーションの基本についてご紹介します。
収益シミュレーションとは?
収益シミュレーションとは、投資用マンションを購入した場合に、毎月・年間でどのような収入と支出が発生するのかを事前に試算することです。
投資用マンション経営では、入居者からの家賃収入をローン返済や各種費用に充てながら、長期的な資産形成を目指します。
そのため、単に「家賃がいくら入るか」だけでなく、実際にどのような費用がかかるのか、空室や金利上昇があった場合でも無理なく保有できるかを確認しておくことが重要です。
収益シミュレーションを行うことで、漠然とした不安を数字で整理でき、自分に合った投資規模や資金計画を考えやすくなります。
表面利回りだけで判断しない
物件情報を見ると、「表面利回り」という言葉を目にすることがあります。
表面利回りとは、年間家賃収入を物件価格で割って算出する指標です。
物件同士を比較する際の目安にはなりますが、実際の収支をそのまま表すものではありません。
たとえば、表面利回りには以下のような費用は含まれていないことが一般的です。
項目
内容
ローン返済
元金・利息を含む毎月の返済
管理費
建物や共用部の維持管理にかかる費用
修繕積立金
将来の大規模修繕などに備える積立金
固定資産税・都市計画税
不動産を所有することで発生する税金
保険料
火災保険など、所有に伴う費用
空室期間
家賃収入が入らない期間の負担
設備交換費
エアコンや給湯器などの交換費用
表面利回りが高く見える物件でも、管理費や修繕積立金が高い場合や、空室リスクが大きい場合には、実際の手残りが想定より少なくなることがあります。
そのため、購入前には表面上の数字だけでなく、支出やリスクも含めた収支を確認することが大切です。
確認したい主な収入と支出
収益シミュレーションでは、まず毎月・年間で発生する収入と支出を整理します。
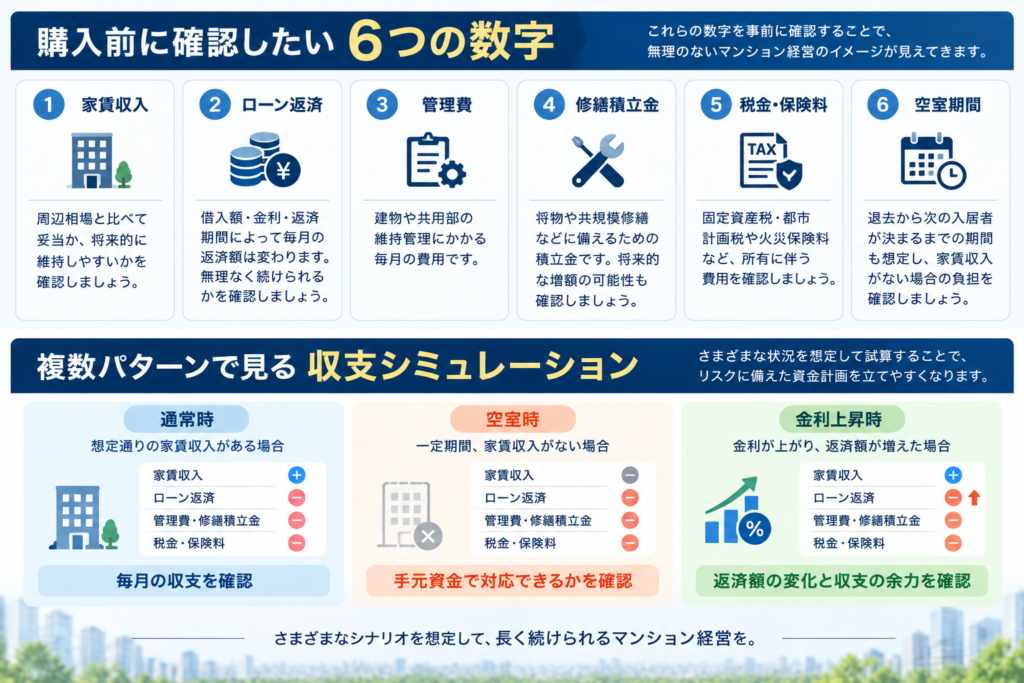
家賃収入
家賃収入は、投資用マンション経営の基本となる収入です。
購入前には、提示されている家賃が周辺相場と比べて妥当か、将来的に維持しやすいかを確認しましょう。
現在の入居者がいる場合でも、退去後に同じ家賃で再募集できるとは限りません。
エリアの賃貸需要、駅からの距離、周辺環境、間取り、設備、築年数などを踏まえて、現実的な家賃水準を確認することが大切です。
ローン返済
ローンを活用する場合、毎月の返済額は収支に大きく影響します。
借入額、金利、返済期間によって返済額は変わります。
特に金利が気になる局面では、現在の金利だけでなく、将来的に金利が上がった場合の返済額も確認しておくと安心です。
大切なのは、「いくら借りられるか」だけではなく、「無理なく返済を続けられるか」です。
管理費・修繕積立金
投資用マンションでは、毎月の管理費や修繕積立金も確認が必要です。
管理費は、共用部の清掃や管理会社への費用などに充てられます。
修繕積立金は、将来の大規模修繕などに備えるための費用です。
修繕積立金は将来的に増額される可能性もあるため、現在の金額だけでなく、管理組合の修繕計画や積立状況も確認しておくとよいでしょう。
税金・保険料
不動産を所有すると、固定資産税や都市計画税が発生します。
また、火災保険料などの保有コストもかかります。
これらは毎月ではなく年単位で発生することも多いため、収支シミュレーションでは月割りにして確認すると、実際の負担感を把握しやすくなります。
空室期間
投資用マンション経営では、常に入居者がいるとは限りません。
退去から次の入居者が決まるまでの期間は、家賃収入が入らない一方で、ローン返済や管理費、修繕積立金などの支払いは続きます。
そのため、シミュレーションでは、通常時だけでなく、1カ月・2カ月・3カ月など空室期間が発生した場合の収支も確認しておくことが大切です。
通常時だけでなく、複数パターンで試算する
収益シミュレーションでは、ひとつの前提だけで判断するのではなく、複数のパターンで試算することが重要です。
たとえば、以下のようなケースを確認しておくと、より現実的な判断がしやすくなります。
シミュレーション例
確認する内容
通常時
想定家賃が予定通り入る場合の毎月収支
家賃下落時
家賃が下がった場合の収支
金利上昇時
返済額が増えた場合の収支
空室発生時
1〜3カ月空室になった場合の手出し
修繕発生時
設備交換などの一時費用が発生した場合
売却時
将来的に売却する場合の残債や価格の考え方
このように複数の条件を想定しておくことで、リスクを過度に怖がるのではなく、事前に備えたうえで前向きに検討しやすくなります。
家賃収入とローン返済のバランスを見る
前回のコラムでもご紹介したように、投資用マンション経営では、入居者からの家賃収入をローン返済に充てながら、長期的な資産形成を目指します。
この仕組みを安定して続けるためには、家賃収入とローン返済のバランスを見ることが欠かせません。
毎月の家賃収入に対して、ローン返済や管理費、修繕積立金、税金などを差し引いたとき、どの程度の収支になるのか。
空室が発生した場合でも、手元資金で対応できるのか。
将来的に家賃や金利が変動しても、長期保有を続けられる計画か。
これらを数字で確認することで、購入後のイメージがより具体的になります。
家賃相場が上昇している局面では、マンション経営にとって前向きな材料もあります。
一方で、その恩恵を受けやすい物件かどうかは、立地や管理状態、設備、入居者ニーズによって変わります。
だからこそ、収益シミュレーションでは、数字だけでなく物件の競争力もあわせて確認することが大切です。
自分に合った投資規模を知る
収益シミュレーションの目的は、単に利益が出るかどうかを見ることだけではありません。
ご自身の年収、自己資金、既存ローン、家族構成、将来の支出予定に対して、どの程度の投資規模が無理のない範囲なのかを確認することも重要です。
同じ物件でも、自己資金の入れ方や借入条件によって、毎月の収支は変わります。
また、投資に回せる余裕資金や、リスクへの備え方も人によって異なります。
購入前に収益シミュレーションを行うことで、
「自分の年収でどの程度の物件を検討できるのか」
「毎月の収支はどのくらいになるのか」
「空室や金利上昇があっても続けられるのか」
を具体的に確認できます。
投資用マンション経営を前向きに検討するためには、まず自分に合った資金計画を知ることが第一歩です。
まとめ
投資用マンション経営を検討する際は、物件価格や表面利回りだけで判断するのではなく、購入前に収益シミュレーションを行うことが大切です。
家賃収入、ローン返済、管理費、修繕積立金、税金、保険料、空室期間などを含めて試算することで、実際の収支をより具体的に把握できます。
また、通常時だけでなく、家賃下落、金利上昇、空室、修繕費など複数のパターンを想定しておくことで、長期的に無理のないマンション経営を考えやすくなります。
近年は首都圏の家賃相場に上昇傾向も見られ、マンション経営にとって前向きな材料もあります。
だからこそ、感覚ではなく数字で確認し、自分に合った投資規模や資金計画を把握しておくことが重要です。
「家賃収入とローン返済のバランスを知りたい」
「自分の年収や自己資金でどの程度の物件を検討できるのか知りたい」
「空室や金利上昇があっても無理なく続けられるか確認したい」
このようなお悩みがある方は、まずは個別の収益シミュレーションから始めてみてはいかがでしょうか。
本記事は一般的な情報提供を目的としたものであり、特定の投資成果や融資条件を保証するものではありません。
実際の収支、金利、税務上の取扱い、融資可否は個別の状況や金融機関の審査により異なります。