インフレ時代に考える、現金・株式・不動産の役割
日々の買い物や外食、光熱費など、身近なところで物価の上昇を感じる機会が増えていませんか?
近年はさまざまな商品やサービスの価格が上昇し、将来に向けた資産形成の重要性が改めて注目されています。
総務省統計局が公表した2026年8月の全国消費者物価指数では、総合指数が前年同月比1.9%上昇、生鮮食品を除く総合指数も1.7%上昇しました。物価の上昇が続く中で、資産の持ち方を考えることが大切になっています。
「預貯金だけで将来に備えられるだろうか」
「NISAや株式投資を始めたけれど、ほかの資産形成方法も知りたい」
「給与収入以外にも、将来的な収入源を確保したい」
このように考える方も多いのではないでしょうか。
資産形成には、預貯金、株式、投資信託、不動産など、さまざまな方法があります。
それぞれに異なる特徴があるため、ひとつの資産だけに頼るのではなく、目的に応じて組み合わせることも重要です。
今回は、インフレ時代に知っておきたい資産分散の基本と、選択肢のひとつとしての投資用マンション経営についてご紹介します。
インフレ時代、現金の価値はどう変わる?
預貯金は、日常生活や急な出費に備えるために欠かせない資産です。
一方で、物価が上昇すると、同じ金額で購入できる商品やサービスの量が少なくなる可能性があります。たとえば、現在100万円で購入できる商品やサービスが、将来的に値上がりした場合、同じ100万円では購入できなくなるかもしれません。
つまり、預金残高が減っていなくても、お金の実質的な価値(購買力)が低下する可能性があるということです。
もちろん、預貯金には必要なときに使いやすく、日々の価格変動が小さいという大きなメリットがあります。
大切なのは、預貯金を減らしてすべて投資に回すことではありません。
生活費や万が一の出費に備える資金は預貯金で確保しながら、すぐに使う予定のない資金については、資産運用を検討するという考え方です。
預貯金・株式・不動産、それぞれの特徴とは?
資産形成の方法には、それぞれ異なるメリットと注意点があります。
代表的な資産の特徴を比較してみましょう。
資産の種類
主な特徴・メリット
注意したいポイント
現金・預貯金
必要なときに使いやすく、生活資金や緊急時の備えに適している
物価上昇率が預金金利を上回る場合、実質的な価値が低下する
株式
企業の成長による値上がり益や配当収入が期待できる
株価変動があり、元本割れの可能性がある
投資信託
少額から始めやすく、複数の銘柄・資産への分散投資ができる
投資対象によって価格変動や運用コストが異なる
投資用マンション
家賃収入を得ながら、長期的な資産形成を目指せる。融資を活用できる場合もある
空室、家賃下落、金利上昇、修繕費、売却価格の変動などのリスクがある
金融庁も、資産形成では安全性・収益性・流動性のすべてを満たす商品はなく、それぞれの特徴を踏まえて使い分けることが大切だと説明しています。
また、近年利用者が増えているNISAは、株式や投資信託などの運用で得られる利益を一定の条件で非課税にできる制度です。
NISA自体が投資商品というわけではなく、資産形成を税制面からサポートする仕組みです。
2024年からのNISAでは非課税保有期間が無期限となり、長期的な資産形成に活用しやすくなっています。
すでにNISAや株式投資を始めている方にとっても、それらを継続しながら、異なる特徴を持つ資産を組み合わせることが資産形成の選択肢となります。
資産分散で考えたい3つの役割
資産形成を考える際には、すべての資産に同じ役割を求める必要はありません。
たとえば、資産を以下の3つの役割に分けて考える方法があります。
- お金を「守る」資産
日々の生活費や急な出費、近い将来に必要となる資金については、現金・預貯金などで確保することが基本です。
投資には価格変動があるため、必要なタイミングで資産を売却しなければならない状況は、できるだけ避けたいものです。
生活の安心を支える資金を確保することが、長期的な資産形成の土台になります。 - お金を「育てる」資産
株式や投資信託などは、企業や市場の成長による値上がり益、配当などを通じて資産を増やすことを目指す方法です。
NISAを活用すれば、対象となる金融商品の運用益に対して税制上のメリットを受けることもできます。
短期間の値動きだけにとらわれず、長期的な視点で取り組むことが重要です。 - 継続的な「収入」を目指す資産
将来的な収入源を増やすという観点では、配当を生む株式などに加え、投資用マンションも選択肢のひとつとなります。
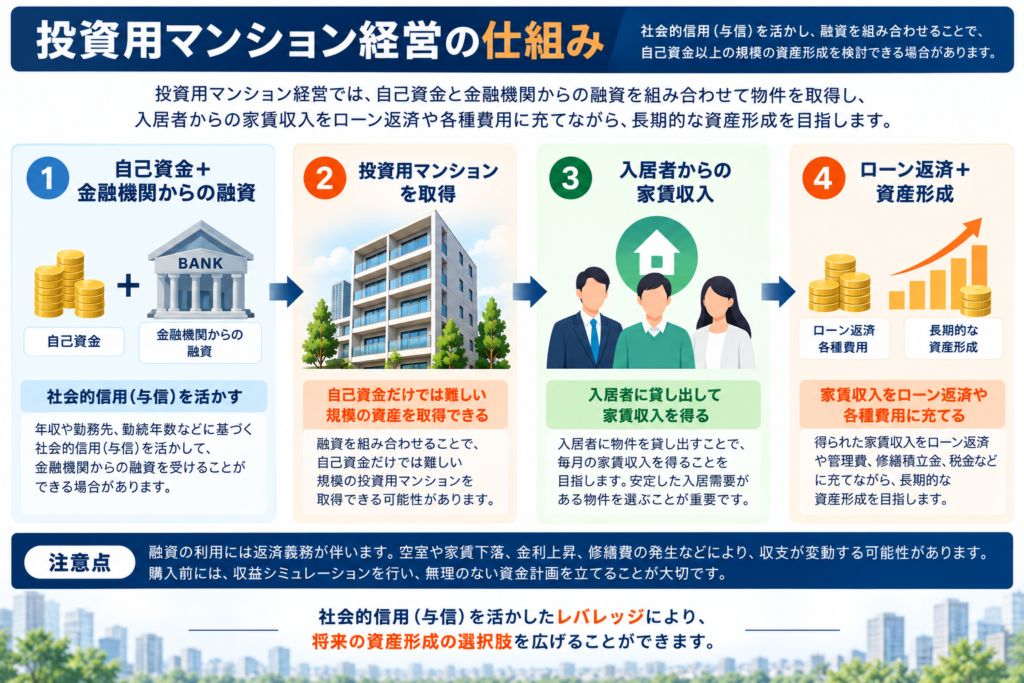
投資用マンション経営では、入居者から得られる家賃収入をローン返済や各種費用に充てながら、長期的な資産形成を目指します。
株式や投資信託とは異なる仕組みで収入を得られる可能性があることが、不動産投資の特徴です。
ただし、家賃収入は入居状況によって変動し、管理費や修繕費なども発生するため、必ずしも毎月利益が残るわけではありません。
資産を守る・育てる・収入につなげるという複数の視点を持つことで、将来の資産形成をより幅広く考えられます。
不動産投資が資産分散の選択肢になる理由
投資用マンション経営には、株式や投資信託とは異なる特徴があります。
そのひとつが、実物資産である不動産を所有し、家賃収入を得る仕組みです。
株式や投資信託では、市場価格の変動によって資産の評価額が変わります。
一方、投資用マンションは建物や土地に関する権利を保有し、入居者に貸し出すことで賃料収入を得ることを目指します。
物件の価格は不動産市場の動向によって変動しますが、入居者がいる間は継続的な家賃収入が期待できる点が特徴です。
インフレ時代に注目したい家賃相場の動き
近年、首都圏の賃貸市場では募集家賃の上昇傾向が見られます。
アットホームが2026年9月28日に公表した2026年8月の募集家賃動向では、東京23区、東京都下、神奈川県、埼玉県、千葉県のすべてのエリアで、賃貸マンションの平均募集家賃が全対象面積帯において前年同月を上回りました。
こうした家賃相場の上昇は、マンション経営を考えるうえで前向きな材料のひとつです。
ただし、募集家賃の上昇が、所有物件の家賃収入の増加にそのままつながるわけではありません。
実際の賃料は、立地、築年数、間取り、設備、管理状態、周辺の競合物件などによって異なります。
そのため、家賃相場の動向を確認しながら、長期的に入居者から選ばれる物件かどうかを見極めることが大切です。
社会的信用を活かした資産形成という考え方
投資用マンション経営のもうひとつの特徴が、金融機関の融資を活用できる点です。
これまでのコラムでもご紹介してきたように、一定の収入や信用力がある方は、その社会的信用(与信)を活かして、自己資金以上の規模の不動産を取得できる可能性があります。
これが、不動産投資における「レバレッジ(てこの原理)」という考え方です。
株式や投資信託などを自己資金で購入する場合と異なり、投資用マンション経営では金融機関からの借入を組み合わせることで、資産形成の選択肢を広げられる場合があります。
さらに、入居者からの家賃収入をローン返済に充てながら、長期的に借入残高を減らしていくことを目指せます。
もちろん、融資の利用には返済義務が伴います。
空室や家賃下落が発生した場合でも返済は続くため、収益シミュレーションによる確認は欠かせません。
レバレッジには投資効率を高める可能性がある一方、損失や返済負担を拡大させる側面もあります。
だからこそ、社会的信用を活かした資産形成と、無理のない資金計画をセットで考えることが重要です。
資産分散を考えるときに確認したいこと
投資用マンション経営を資産形成の選択肢に加える場合、現在保有している資産とのバランスも大切です。
たとえば、NISAや株式投資などで金融資産を運用している方が、さらに投資用マンションの購入を検討する場合、次のような点を確認しておくとよいでしょう。
確認項目
考えておきたいポイント
現在の資産構成
預貯金、株式、投資信託などをどの程度保有しているか
余裕資金
生活費や緊急時の備えを残せているか
将来の収入源
給与以外にどのような収入を得たいか
資金計画
ローン返済や維持費を無理なく負担できるか
投資期間
10年後・20年後にどのような資産を持っていたいか
資産の換金性
必要なときに売却・現金化できるか
不動産は、株式や投資信託と比べて売却に時間がかかることがあります。
また、投資用マンションを1戸購入する場合は、特定の物件やエリアに資産が集中することにも注意が必要です。
資産分散は、単純に資産の種類を増やせばよいというものではありません。
それぞれの特徴やリスクを理解し、自分の資産状況や将来設計に合った組み合わせを考えることが大切です。
まとめ
インフレ時代の資産形成では、預貯金だけでなく、株式、投資信託、不動産など、それぞれの資産の特徴を理解しておくことが重要です。
預貯金には生活の安心を支える役割があり、株式や投資信託には資産の成長を目指す役割があります。
そして投資用マンション経営は、実物資産を保有し、家賃収入を得ながら長期的な資産形成を目指せる選択肢のひとつです。
特に、一定の収入や社会的信用がある方にとっては、融資を活用することで、自己資金だけでは難しい規模の資産形成を検討できる可能性があります。
大切なのは、どれかひとつの資産を選ぶことではなく、それぞれの役割を理解し、自分に合った資産構成を考えることです。
「NISAや株式投資以外の資産形成方法も知りたい」
「給与収入以外の収入源を持つことを考えたい」
「自分の資産状況でマンション経営を検討できるのか知りたい」
このような方は、将来の資産形成について、一度具体的に考えてみてはいかがでしょうか。
本記事は一般的な情報提供を目的としたものであり、特定の投資成果や融資条件を保証するものではありません。
実際の収支、金利、税務上の取扱い、融資可否は個別の状況や金融機関の審査により異なります。